2023年1-5月智能消费设备制造工业生产者出厂价格指数统计分析
一、引言
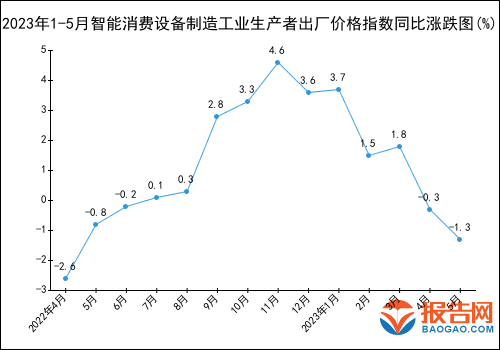
2023年1-5月,我国消费用智能设备制造行业在市场需求恢复、供应链调整等因素影响下,工业生产者出厂价格指数(PPI)呈现一定的波动特征。本文基于国家统计局及相关行业数据,对智能消费设备制造细分领域的出厂价格指数进行统计分析,以揭示价格运行规律及行业景气变化。
二、总体运行概况
2023年1-5月,智能消费设备制造工业生产者出厂价格指数整体呈先抑后扬态势。1-2月受春节假期及消费电子传统淡季影响,PPI同比小幅下降0.8%;3月起随着新品发布及促销活动启动,价格指数企稳回升,5月同比转为上涨0.5%。1-5月平均PPI同比为-0.1%,较2022年同期回落1.2个百分点,显示行业出厂价格总体温和偏弱。
三、细分行业价格指数分析
1. 智能家用电器制造
1-5月,智能家用电器制造PPI同比下跌1.2%。其中,1-3月受大家电库存偏高、终端促销频繁影响,出厂价格同比降幅达1.5%-2.0%;4-5月随着夏季备货需求释放,空调、冰箱等智能大家电价格跌幅收窄至0.5%以内。智能小家电价格相对坚挺,同比基本持平。
2. 智能可穿戴设备制造
该细分行业1-5月PPI同比上涨1.8%,表现优于行业整体。智能手表、手环等产品受益于健康监测功能升级及换机需求,出厂价格同比上涨2.0%-3.0%;TWS耳机因市场竞争激烈,价格同比微降0.5%。总体看,可穿戴设备附加值较高,价格韧性较强。
3. 智能音视频设备制造
1-5月PPI同比微涨0.3%。其中,智能电视受面板成本回升推动,出厂价格同比上涨1.2%;智能音箱受需求疲软影响,价格同比下降1.8%。行业内部分化明显,高端影音产品价格支撑较强,低端产品降价压力较大。调
4. 智能家居设备制造
1-5月PPI同比下降0.5%。智能安防、智能照明等产品价格基本稳定,同比波动在±0.5%以内;智能门锁、智能猫眼等竞争加剧,价格同比下跌1.0%-2.0%。随着全屋智能概念推广,头部品牌溢价能力逐步显现,但中小厂商价格竞争仍存。
四、影响因素分析
- 成本端:芯片等核心元器件价格趋稳,并推动智能消费设备制造成本压力缓解,但面板、结构件等原材料价格波动仍影响出厂定价。
- 需求端:国内消费市场逐步复苏,但居民消费信心仍需巩固,中低端智能设备价格敏感度较高,抑制出厂价格上行空间。
- 竞争格局:行业新品迭代加快,厂商以价换量现象普遍,尤其在小家电、智能音频等红海市场,价格竞争对PPI形成下行压力。
- 政策与汇率:出口退税、促消费政策对部分产品价格形成支撑,人民币汇率波动则影响出口导向型企业的出厂定价策略。
五、趋势展望
预计2023年下半年,智能消费设备制造PPI将延续温和复苏态势。随着促消费政策落地、新品密集上市及原材料成本趋稳,行业出厂价格同比有望小幅转正,但结构性分化仍将持续——高技术附加值产品价格相对坚挺,而低端同质化产品价格竞争压力不减。建议企业加大创新投入、优化产品结构,以提升价格话语权。
六、结论
2023年1-5月,智能消费设备制造工业生产者出厂价格指数总体低位企稳,细分行业涨跌互现。可穿戴设备、智能音视频等创新品类价格表现较好,而智能家电、智能家居部分品类承压。未来需关注需求恢复节奏与行业竞争态势,推动行业向价值链中高端迈进。
如若转载,请注明出处:http://www.4006698658.com/product/27.html
更新时间:2026-11-01 13:44:20